در بسیاری از کالاهای وارداتی، حقوق ورودی براساس ارزش کالا محاسبه میشود؛ اما برای برخی کالاها، قانون یا تعرفه گمرکی، وزن کالا را مبنای محاسبه حقوق ورودی قرار داده است. در چنین مواردی، کوچکترین اختلاف در وزن میتواند باعث تغییر میزان حقوق ورودی، عوارض و هزینههای واردات شود.
ماده ۴۴ قانون امور گمرکی مشخص میکند که وزن قابل استناد برای محاسبه حقوق ورودی چگونه تعیین میشود و در چه مواردی وزن خالص یا روشهای دیگر ملاک خواهد بود.
حکم اصلی ماده ۴۴ چیست؟
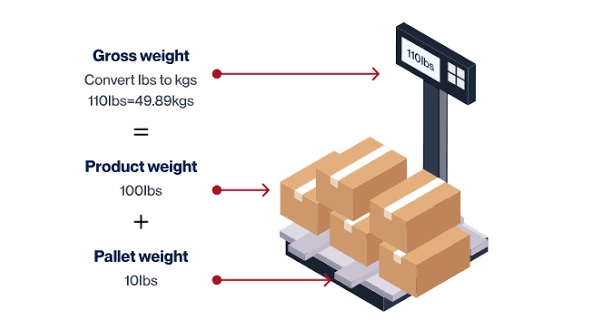
هرگاه حقوق ورودی بر اساس وزن کالا دریافت شود، مبنای محاسبه به این صورت است:
وزن خالص کالا = وزن ناخالص کالا − وزن تقریبی ظروف و لفافها
بنابراین، گمرک ابتدا وزن ناخالص را در نظر میگیرد و سپس وزن تقریبی بستهبندی را مطابق ضوابط قانونی کسر میکند.
منظور از وزن ناخالص چیست؟
وزن ناخالص شامل مجموع وزن موارد زیر است:
خود کالا+بستهبندی داخلی+بستهبندی خارجی+کارتن+جعبه+کیسه+پالت (در موارد مشمول)+ سایر لفافهای معمول.
این وزن در زمان اظهار کالا در گمرک ملاک قرار میگیرد.
وزن تقریبی ظرف چگونه تعیین میشود؟
ماده ۴۴ تعیین وزن تقریبی بستهبندی را به هیأت وزیران واگذار کرده است. این ضرایب با توجه به نوع کالا و نوع بستهبندی تعیین میشوند تا نیازی به باز کردن همه بستهها و وزنکشی جداگانه نباشد.
مثال کاربردی
فرض کنید وزن ناخالص محموله ۱۰۰۰ کیلوگرم و وزن تقریبی بستهبندی طبق ضوابط ۵۰ کیلوگرم باشد. در این حالت وزن قابل محاسبه برای حقوق ورودی برابر با ۹۵۰ کیلوگرم خواهد بود. اگر تعرفه کالا بر مبنای وزن باشد، حقوق ورودی براساس همین وزن محاسبه میشود.
تبصره ماده ۴۴؛ استثناهای مهم
تبصره ماده ۴۴ چند نکته مهم را بیان میکند.
الف) لفافهای ناقص: وزن تقریبی تعیینشده شامل بستهبندیهایی نمیشود که کالا را بهطور ناقص بپوشانند. مانند پوشش پلاستیکی دور برخی محصولات و لفافهای سبک که تمام کالا را دربر نمیگیرند. اگر در عرف تجارت همان کالا، این نوع بستهبندی رایج باشد، میتوان آن را پذیرفت.
ب) کالاهای فله: برای کالاهایی که به صورت فله (Bulk Cargo) وارد میشوند، وزن خالص تخمینی قابل قبول نیست. دلیل آن این است که حجم بالای این کالاها میتواند باعث اختلاف قابل توجه در محاسبات شود.
وزن کالاهای فله چگونه تعیین میشود؟
ماده ۴۴ مقرر میکند که وزن کالاهای فله باید براساس روشهای متداول بینالمللی تعیین شود. یکی از مهمترین این روشها، محاسبه آبخور کشتی (Draft Survey) میباشد. در این روش، میزان فرو رفتن کشتی در آب قبل و بعد از تخلیه اندازهگیری میشود. با استفاده از محاسبات فنی، وزن واقعی کالای تخلیهشده تعیین میشود. این روش در تجارت بینالمللی برای کالاهایی مانند؛ گندم، ذرت، سنگآهن، زغالسنگ، سیمان و مواد معدنی، کاربرد گسترده دارد.
اهمیت ماده ۴۴ برای واردکنندگان
رعایت این ماده باعث میشود:
- حقوق ورودی بر مبنای وزن صحیح محاسبه شود؛
- اختلافات ناشی از وزن بستهبندی کاهش یابد؛
- برای کالاهای فله، از روشهای استاندارد و قابل استناد استفاده شود.
اشتباهات رایج واردکنندگان
- اشتباه اول: یکسان دانستن وزن ناخالص و وزن قابل محاسبه: در بسیاری از موارد، وزن بستهبندی از وزن ناخالص کسر میشود.
- اشتباه دوم: ارائه وزن تخمینی برای کالاهای فله: قانون صراحتاً وزن خالص تخمینی را برای کالاهای فله نمیپذیرد.
- اشتباه سوم: بیتوجهی به نوع بستهبندی: نوع لفاف و ظرف میتواند بر وزن قابل قبول و میزان حقوق ورودی اثر بگذارد.
- اشتباه چهارم: نادیده گرفتن استانداردهای بینالمللی: در کالاهای فله، استفاده از روشهایی مانند محاسبه آبخور کشتی اهمیت زیادی دارد.
نکته کلیدی برای فعالان تجارت خارجی
در کالاهایی که حقوق ورودی آنها براساس وزن محاسبه میشود، ثبت دقیق وزن و شناخت مقررات مربوط به بستهبندی اهمیت زیادی دارد. بهویژه در واردات کالاهای فله، استفاده از روشهای استاندارد بینالمللی برای تعیین وزن، از بروز اختلافات گمرکی و هزینههای اضافی جلوگیری میکند.
متن ماده 44 قانون امور گمرکی
در مواردی که حقوق ورودی از روی وزن کالا دریافت می شود، وزن کالا، وزن ناخالص با تمام لفاف ها و ظروف درونی و بیرونی به حال و وضع عادی هنگام اظهار در گمرک منهای وزن تقریبی ظرف است که نسبت آن با وزن ناخالص کالا با توجه به نوع لفاف و ظرف توسط هیأت وزیران تعیین می شود.
تبصره ـ اوزان تقریبی تعیین شده شامل لفاف هایی که کالا را به صورت ناقص بپوشاند نیست جز در مورد کالایی که بسته بندی آنها در عرف از این ویژگی برخوردار است وزن خالص تخمینی در مورد کالاهایی که به صورت فلّه وارد می شود پذیرفته نیست. در این موارد وزن خالص کالا بر اساس روشهای متداول بینالمللی مانند محاسبه آبخور کشتی تعیین میگردد.