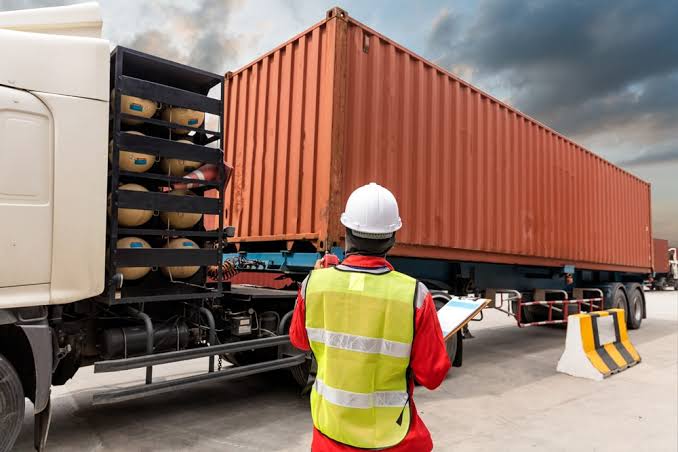
در رویه عبور خارجی (ترانزیت خارجی)، نظارت گمرک تنها به گمرک ورودی و خروجی محدود نمیشود. در طول مسیر نیز ممکن است به دلایل مختلف، از جمله گزارشهای اطلاعاتی یا کنترلهای گمرکی، نسبت به محموله ظن قوی به تخلف ایجاد شود. ماده ۵۵ قانون امور گمرکی نحوه برخورد با مغایرتهای کشف شده در مسیر ترانزیت را بیان میکند و ضمانت اجراهای سختگیرانهای برای کالاهای اضافی، کسری یا مغایر پیشبینی کرده است.
ماده ۵۵ در چه شرایطی اجرا میشود؟
این ماده فقط در موارد استثنایی اعمال میشود؛ یعنی زمانی که ظن قوی به وقوع تخلف وجود داشته باشد و در نتیجه کنترلهای گمرکی در مسیر عبور، اختلاف بین محموله و پروانه عبور کشف شود. بنابراین، هر کنترل عادی مشمول این ماده نیست و وجود دلایل جدی برای ظن به تخلف ضروری است.
اگر کالای اضافی کشف شود
چنانچه در جریان کنترل مشخص شود که در محموله کالای اضافی وجود دارد، مطابق ماده ۵۵، کالای اضافی ضبط میشود. این حکم نسبت به ماده ۵۴ سختگیرانهتر است؛ زیرا ماده ۵۴ مربوط به کنترل در گمرک ورودی بود، اما ماده ۵۵ درباره مغایرتهایی است که در طول مسیر ترانزیت کشف میشوند.
اگر کسری یا مغایرت وجود داشته باشد
اگر در مسیر عبور مشخص شود که کالا دچار کسری شده است یا با مشخصات مندرج در پروانه عبور مغایرت دارد، موضوع بر اساس مقررات قاچاق گمرکی رسیدگی خواهد شد. این موضوع نشان میدهد که قانون، دستکاری محموله در مسیر ترانزیت را از تخلفات جدی تلقی میکند.
تبصره ماده ۵۵؛ نقش نیروی انتظامی
تبصره ماده ۵۵ به وظایف نیروی انتظامی در مسیر ترانزیت میپردازد. به نحوی که اگر در طول مسیر ظن قوی به قاچاق ایجاد شود یا آثار فک مهر و موم (پلمب) یا هرگونه دخل و تصرف در محموله مشاهده شود، نیروی انتظامی حق ندارد بهتنهایی پلمب را باز کند.
شرایط قانونی باز کردن پلمب
براساس تبصره، باز کردن مهر و موم یا پلمب فقط در صورت وجود دو شرط امکانپذیر است؛
الف) حضور نماینده گمرک: بازرسی باید با حضور نماینده رسمی گمرک انجام شود.
ب) تنظیم صورتمجلس: تمام اقدامات باید در صورتمجلس رسمی ثبت شود تا امکان رسیدگی بعدی و حفظ حقوق طرفین وجود داشته باشد.
چرا قانون چنین محدودیتی ایجاد کرده است؟
الزام به حضور نماینده گمرک چند هدف مهم را دنبال میکند؛
- جلوگیری از اختلاف درباره وضعیت اولیه محموله
- حفظ اعتبار پلمبهای گمرکی
- جلوگیری از سوءاستفاده یا ادعاهای بعدی
- مستندسازی دقیق وضعیت کالا در زمان بازرسی
مثالهای کاربردی
مثال اول: کشف کالای اضافی
در مسیر ترانزیت، هنگام کنترل مشخص میشود تعدادی کالای اظهارنشده داخل بار وجود دارد. در این حالت، کالای اضافی مطابق ماده ۵۵ ضبط خواهد شد.
مثال دوم: کسری کالا
محمولهای که در گمرک ورودی پلمب شده، در میانه مسیر با وزن کمتر مشاهده میشود. اگر اختلاف ناشی از دخل و تصرف باشد، موضوع براساس مقررات قاچاق گمرکی رسیدگی میشود.
مثال سوم: مشاهده پلمب شکسته
نیروی انتظامی در ایست بازرسی متوجه میشود پلمب کانتینر شکسته است. در این وضعیت، باز کردن محموله فقط با حضور نماینده گمرک و تنظیم صورتمجلس، امکانپذیر خواهد بود.
اشتباهات رایج شرکتهای حملونقل
- اشتباه اول: بیتوجهی به سلامت پلمب: راننده و شرکت حملونقل باید در تمام مسیر از سلامت مهر و موم گمرکی اطمینان حاصل کنند.
- اشتباه دوم: باز کردن پلمب بدون مجوز: هرگونه باز کردن پلمب بدون رعایت تشریفات قانونی میتواند تبعات حقوقی و کیفری به همراه داشته باشد.
- اشتباه سوم: تصور اینکه هر مغایرتی مانند ماده ۵۴ قابل اصلاح است: در ماده ۵۵، به دلیل کشف مغایرت در طول مسیر و وجود ظن قوی به تخلف، ضمانت اجراها بسیار شدیدتر است.
- اشتباه چهارم: ثبت نکردن وضعیت محموله: در صورت وقوع حادثه یا آسیب به پلمب، موضوع باید فوراً به گمرک و مراجع ذیصلاح اطلاع داده شود تا از بروز اختلافات بعدی جلوگیری شود.
نکته کلیدی برای فعالان تجارت خارجی
ماده ۵۵ یکی از مهمترین ضمانت اجراهای قانون امور گمرکی برای حفظ سلامت محمولههای ترانزیتی است. هرگونه مغایرتی که در طول مسیر و همراه با ظن قوی به تخلف کشف شود، میتواند به ضبط کالا یا رسیدگی بر اساس مقررات قاچاق منجر شود. حفظ سلامت پلمب، رعایت مسیر تعیینشده و مستندسازی هرگونه حادثه، از مهمترین وظایف شرکتهای حملونقل و صاحبان کالا است.
متن ماده 55 قانون امور گمرکی
در موارد استثنائی که ظن قوی به تخلف وجود دارد و بر اثر کنترلهای گمرکی در مسیر عبور، اختلافی بین محموله و پروانه عبور کشف شود، در مورد کالای اضافی نسبت به ضبط کالا و در مورد کالای کسری و مغایر، طبق مقررات قاچاق اقدام می شود.
تبصره ـ چنانچه برای نیروی انتظامی در طول مسیر عبور کالا ظن قوی قاچاق نسبت به محموله عبوری به وجود آید یا با فک مهر و موم و پلمب کامیون یا بارگنج با هرگونه دخل و تصرف در کالای عبوری مواجه گردد، فک مهر و موم و پلمب و بازرسی محموله فقط با حضور نماینده گمرک و تنظیم صورتمجلس امکانپذیر است.